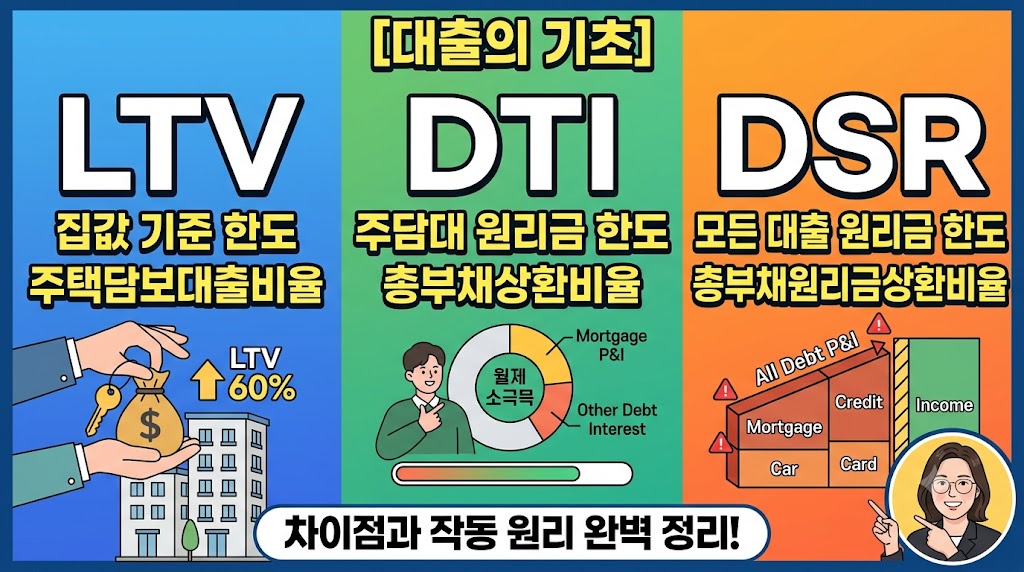
집을 구하거나 필요한 자금을 마련하기 위해 은행 문을 두드릴 때 가장 먼저 접하게 되는 단어들이 있습니다. 바로 LTV, DTI, DSR입니다. 뉴스나 금융 관련 기사에서 매일같이 나오지만, 막상 내 상황에 대입해 보려고 하면 알파벳 조합이 헷갈리고 계산법도 복잡하게 느껴지기 마련입니다.
저 역시 처음 내 집 마련을 고민하며 금융 상담을 받았을 때, 은행 창구에서 직원이 말하는 LTV니 DSR이니 하는 용어들 때문에 당황했던 기억이 있습니다. 단어 뜻만 대충 알고 갔다가 내가 생각했던 대출 가능 금액과 실제 한도 사이에 큰 차이가 있다는 것을 알고 난감해지기도 했습니다.
하지만 이 세 가지 개념은 알고 보면 '집값 기준 한도', '소득 기준 주담대 원리금 한도', '소득 기준 모든 대출 원리금 한도'라는 명확한 원리로 나뉩니다. 오늘 글에서는 이 핵심 금융 지표 3가지의 차이점과 작동 원리를 실생활 예시와 함께 명쾌하게 정리해 드리겠습니다.
1. LTV(주택담보대출비율): 내 집 가치의 몇 %까지 빌릴 수 있을까?
LTV는 Loan To Value의 약자로, 쉽게 말해 "내가 담보로 제공하는 주택의 가치 대비 얼마까지 대출해 줄 것인가"를 나타내는 비율입니다.
- 기본 개념: 은행이 주택을 담보로 돈을 빌려줄 때, 혹시라도 대출금을 갚지 못할 위험에 대비해 설정하는 안전장치입니다.
- 기준 금액: 여기서 '주택 가치'는 내가 실제로 매매하는 계약 금액이 아니라, KB시세이나 한국부동산원 시세, 또는 감정평가액을 기준으로 합니다.
- 예시 계산: 만약 KB시세 5억 원짜리 아파트가 있고, 해당 지역의 LTV 규제 비율이 60%라면 대출 가능 한도는 최대 3억 원(5억 원 × 60%)이 됩니다.
단, LTV 한도가 3억 원이라고 해서 무조건 3억 원이 나오는 것은 아닙니다. 방공제(소액임차보증금 차감)나 개인의 소득 조건에 따라 실제 한도는 줄어들 수 있으므로 LTV는 '최대 상한선' 개념으로 이해하는 것이 좋습니다.
2. DTI(총부채상환비율): 내 소득으로 주택 대출을 감당할 수 있을까?
LTV로 집값 기준의 한도를 확인했다면, 이제는 "대출받는 사람이 1년 동안 버는 돈으로 빚을 잘 갚을 수 있는가"를 평가해야 합니다. 이때 활용되는 것이 DTI(Debt To Income)입니다.
- 기본 개념: 연간 소득 대비 '주택담보대출의 연간 원리금(원금+이자)' + '기타 다른 대출의 연간 이자'가 차지하는 비율입니다.
- DTI의 핵심 특징: 신규로 받을 주택담보대출은 원금과 이자를 모두 합산하지만, 기존에 갖고 있던 신용대출이나 카드론 등은 '이자 상환액'만 소득과 비교합니다.
- 예시 계산: 연 소득이 5,000만 원인 직장인이 DTI 40% 규제를 받는다면, 1년에 갚아야 하는 주담대 원리금과 기존 대출 이자의 합이 2,000만 원(5,000만 원 × 40%)을 넘을 수 없습니다.
DTI는 빚을 갚을 수 있는 '소득 능력'을 검증하는 지표이기 때문에, 소득 증빙이 어려운 프리랜서나 무직자의 경우 대출 진행 시 어려움을 겪는 주요 요인이 됩니다.
3. DSR(총부채원리금상환비율): 가장 강력한 대출 규제 지표
최근 대출 한도를 결정짓는 가장 결정적인 지표는 단연 DSR(Debt Service Ratio)입니다. DTI보다 훨씬 까다롭고 전방위적인 기준입니다.
- 기본 개념: 연간 소득 대비 '모든 대출의 연간 원리금(원금+이자) 상환액'이 차지하는 비율입니다.
- DTI와 DSR의 결정적 차이: DTI는 기존 대출의 '이자'만 반영했지만, DSR은 기존 신용대출, 자동차 할부, 카드론, 마이너스 통장 등 모든 대출의 '원금+이자'를 통째로 합산합니다.
- 실생활 영향: 신용대출이나 원리금 균등상환 대출이 이미 많은 상태라면, LTV나 DTI 공간이 남아있더라도 DSR 한도에 걸려 추가 주택담보대출이 불가능해질 수 있습니다.
예를 들어 DSR 40% 제한이 적용되는 상황이라면, 내가 일 년 동안 갚아야 하는 모든 빚의 원리금 총합이 내 연봉의 40%를 초과할 수 없습니다. 따라서 DSR을 관리하려면 사용하지 않는 마이너스 통장을 해지하거나 만기가 짧은 신용대출을 먼저 상환하는 전략이 필요합니다.
- LTV는 집값(담보 가치) 기준으로 최대로 빌릴 수 있는 대출 상한선입니다.
- DTI는 연 소득 대비 주담대 원리금과 기타 대출 이자 상환 능력을 봅니다.
- DSR은 연 소득 대비 내가 가진 모든 대출의 원금과 이자 합산액을 평가하는 가장 엄격한 지표입니다.
- 대출을 준비할 때는 세 가지 지표 중 가장 적게 나오는 한도를 기준으로 자금 계획을 세워야 안전합니다.
오늘의 질문
현재 내 집 마련이나 대출 상환 계획을 세우시면서 LTV나 DSR 한도 계산 때문에 고민해보신 적이 있으신가요?
경험이나 궁금한 점이 있다면 아래 댓글로 나누어 주세요!